பாதுகாப்பு சம்பவ நடவடிக்கை
Crypto மோசடியில் பணம் போன பிறகு இந்தியாவில் எங்கே, எப்படிப் புகார் அளிப்பது?
1930 மற்றும் cybercrime.gov.in-ல் புகார் அளிக்கும்போது கையில் இருக்க வேண்டிய தகவல்கள், வங்கிக்குத் தெரிவிக்க வேண்டிய கால வரம்பு, Sanchar Saathi-ல் மோசடி எண்ணைப் புகாரளிக்கும் வழி, exchange-க்கு என்ன கொடுக்க வேண்டும், மற்றும் chain-ல் என்ன கண்டறிய முடியும் — எது முடியாது.
பணம் போய்விட்டது என்று தெரிந்த முதல் சில மணி நேரம்தான் ஏதாவது செய்ய முடிந்த நேரம். அந்த நேரத்தில் பெரும்பாலானோர் செய்வது இரண்டு விஷயங்கள் — மோசடி செய்தவருக்கு மீண்டும் message அனுப்புவது, அல்லது "crypto recovery" என்று தேடுவது. இரண்டுமே உதவாது.
உண்மையில் செய்ய வேண்டியது மூன்று இடங்களில் பதிவு செய்வது: காவல்துறை (1930 / NCRP), உங்கள் வங்கி, மற்றும் பணம் சென்ற exchange அல்லது platform. இந்த மூன்றிலும் உங்களிடம் கேட்கப்படும் தகவல்கள் கிட்டத்தட்ட ஒன்றுதான். கீழே அந்த வரிசையும், எந்தப் படி எதைச் செய்யும் — எதைச் செய்யாது — என்பதும் உள்ளது.
முதல் வேலை: 1930-க்கு அழைத்து NCRP-ல் புகார் பதிவு செய்யுங்கள்
1930 என்பது மத்திய அரசின் தேசிய சைபர் குற்ற உதவி எண்; இது 24 மணி நேரமும் இயங்குகிறது. அதே புகாரை இணையத்தில் தேசிய சைபர் குற்ற புகார் தளமான cybercrime.gov.in வழியாகவும் பதிவு செய்யலாம். நிதி மோசடிகள் அந்தத் தளத்தின் நிதி மோசடி பிரிவு வழியாகச் சென்று, பணம் சென்ற வங்கி மற்றும் நிறுவனங்களுக்கு எச்சரிக்கையாகப் பரவுகிறது. இதனால்தான் "நாளை காவல் நிலையம் போகலாம்" என்பது விலை உயர்ந்த தாமதம் — பணம் ஒரு கணக்கிலிருந்து இன்னொரு கணக்குக்கு நகர்ந்த பிறகு அதைத் தடுப்பது மிகக் கடினம்.
அழைப்பதற்கு முன் இவற்றை ஒரே இடத்தில் எழுதி வைத்துக்கொள்ளுங்கள். அரசு விழிப்புணர்வு அறிவிப்புகள் 1930 அழைப்பின்போது கேட்கப்படுபவை எனப் பட்டியலிடுவது இவைதான்:
- உங்கள் பெயர் மற்றும் mobile number
- அருகிலுள்ள காவல் நிலையம், மாவட்டம்
- வங்கியின் பெயர், கழிக்கப்பட்ட தொகை
- பணம் வெளியேறிய account number / wallet / UPI ID
- ஒவ்வொரு பரிவர்த்தனையின் transaction ID
- மோசடி எப்படி நடந்தது என்ற சுருக்கமான விளக்கம்
புகார் பதிவானதும் ஒரு acknowledgement எண் கிடைக்கும். அதைத் தொலைக்காதீர்கள் — வங்கியிலும் exchange-லும் அடுத்த எல்லாப் படியிலும் அதுதான் உங்கள் ஆதாரம். NCRP-ல் cryptocurrency தொடர்பான குற்றங்களும் பதிவு செய்யக்கூடிய வகைகளில் உள்ளன, எனவே "இது crypto, காவல்துறை எடுக்காது" என்ற எண்ணத்தில் பதிவைத் தவிர்க்க வேண்டாம்.
வங்கிக் கணக்கிலிருந்து பணம் போயிருந்தால்: வங்கிக்கும் உடனே தெரிவியுங்கள்
இந்தப் பகுதி உங்கள் வங்கிக் கணக்கு அல்லது card-லிருந்து நடந்த பரிவர்த்தனைகளுக்கு மட்டும் பொருந்தும் — P2P-ல் UPI மூலம் பணம் அனுப்பியது, OTP பகிர்ந்ததால் கணக்கு காலியானது போன்றவை. நீங்களே exchange-லிருந்து crypto-வை ஒரு wallet முகவரிக்கு அனுப்பியிருந்தால் அது வங்கிப் பரிவர்த்தனை அல்ல; அந்தப் பாதைக்கு கீழே உள்ள exchange பகுதியைப் பாருங்கள்.
வங்கிப் பக்கத்தில் விதிகள் இப்போது மாறிக்கொண்டிருக்கின்றன. RBI 2026 ஜூன் 24 அன்று வெளியிட்ட திருத்த உத்தரவு (RBI/2026-27/167, Reserve Bank of India (Commercial Banks – Responsible Business Conduct) Third Amendment Directions, 2026) வாடிக்கையாளர் பொறுப்பு குறித்த பழைய விதிகளை முழுமையாக மாற்றி எழுதுகிறது.
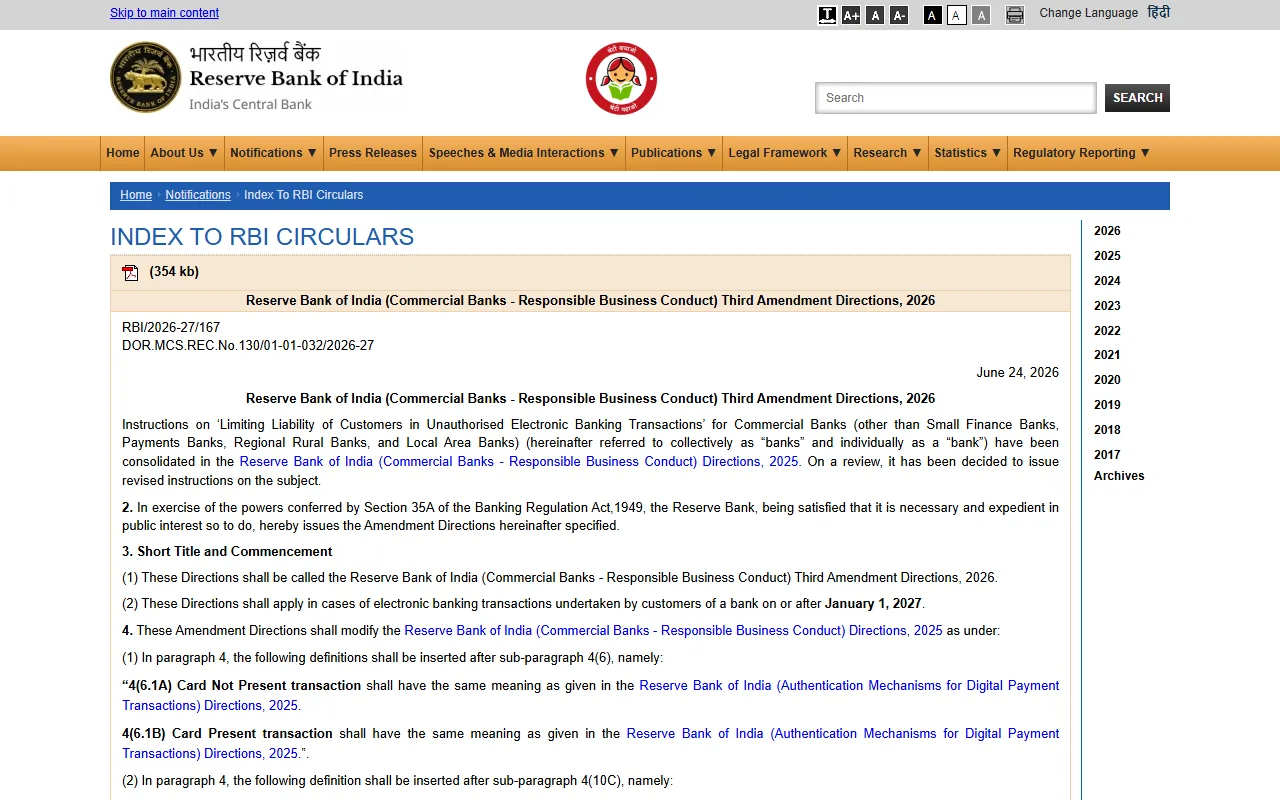
அந்த உத்தரவில் சாதாரண பயனாளருக்கு முக்கியமான புள்ளிகள்:
- பாதுகாப்பு வரம்பு விரிவடைகிறது. புதிய "Fraudulent EBT" வரையறை, மூன்றாம் தரப்பு ஏமாற்றிப் பெற்ற credentials-ஐ வைத்து நடத்திய பரிவர்த்தனைகளையும், மிரட்டல் அல்லது கட்டாயத்தின் கீழ் நீங்களே approve செய்த பரிவர்த்தனைகளையும் உள்ளடக்குகிறது. பழைய விதி "unauthorised" பரிவர்த்தனைகளை மட்டுமே பார்த்தது.
- ஐந்து நாள் வரம்பு. third-party breach வகையில், சம்பவம் நடந்த நாளிலிருந்து ஐந்து காலண்டர் நாட்களுக்குள் வங்கிக்குத் தெரிவித்தால் வாடிக்கையாளர் பொறுப்பு பூஜ்ஜியம், பரிவர்த்தனையும் திரும்பப் பெறப்பட வேண்டும். தாமதமானால் முடிவு வங்கியின் கொள்கைப்படிதான்.
- சிறு தொகைக்கு இழப்பீடு. மொத்த இழப்பு ₹50,000 வரை உள்ள உண்மையான பாதிக்கப்பட்டவருக்கு, நிகர இழப்பில் 85% அல்லது ₹25,000 — எது குறைவோ அது — வாழ்நாளில் ஒரு முறை வழங்கப்படும். நிபந்தனை: ஐந்து காலண்டர் நாட்களுக்குள் NCRP அல்லது 1930-லும், வங்கியிலும் புகார் பதிவாகியிருக்க வேண்டும்.
- நிரூபிக்க வேண்டியது வங்கிதான். வாடிக்கையாளர் பொறுப்பை நிரூபிக்கும் சுமை வங்கியின் மீது உள்ளது; உள்நாட்டுப் புகார்களுக்கு 45 காலண்டர் நாட்களுக்குள் முடிவு தெரிவிக்க வேண்டும்.
ஒரு முக்கியமான கால வரம்பு: இந்த உத்தரவு 2027 ஜனவரி 1 அன்று அல்லது அதற்குப் பிறகு நடக்கும் பரிவர்த்தனைகளுக்குத்தான் பொருந்தும். அதற்கு முந்தைய சம்பவங்களுக்கு, உங்கள் வங்கி இப்போது வெளியிட்டுள்ள வாடிக்கையாளர் பொறுப்புக் கொள்கையே பொருந்தும் — அது வங்கியின் இணையதளத்தில் வெளியிடப்பட்டிருக்க வேண்டும். எந்த விதி பொருந்தினாலும் நடைமுறை ஒன்றுதான்: தாமதம் உங்களுக்கு எதிராகவே வேலை செய்யும். அன்றே வங்கிக்கு எழுத்துப்பூர்வமாகத் தெரிவித்து complaint number வாங்குங்கள். P2P வர்த்தகத்தில் வங்கிக் கணக்கு தொடர்பான ஆபத்துகளை முன்கூட்டியே குறைக்க, இந்தியாவில் P2P trade முன் செய்ய வேண்டிய bank risk checks பயன்படும்.
மோசடி எண்ணையும் தனியாகப் புகார் செய்யுங்கள்
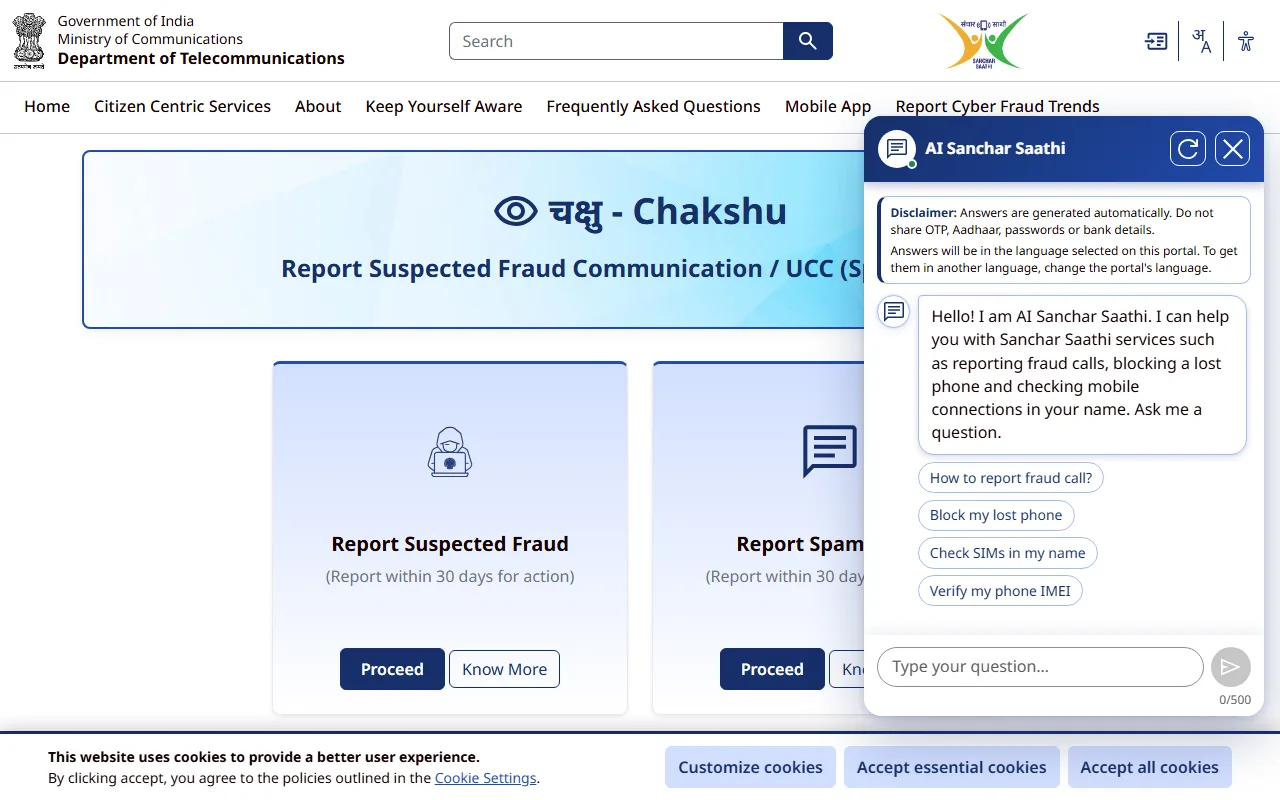
உங்களைத் தொடர்பு கொண்ட அந்த எண் — call, SMS அல்லது WhatsApp — தொலைத்தொடர்புத் துறையின் Sanchar Saathi தளத்தில் "Chakshu" பிரிவில் புகாரளிக்கப்பட வேண்டும்.
பக்கத்திலேயே ஒரு நிபந்தனை குறிப்பிடப்பட்டுள்ளது: நடவடிக்கை எடுக்கப்பட வேண்டுமானால் 30 நாட்களுக்குள் புகார் அளிக்க வேண்டும். இது பணத்தை மீட்கும் வழி அல்ல என்பதைத் தெளிவாக வைத்துக்கொள்ளுங்கள் — இது எண்ணையும் இணைப்பையும் நோக்கிய நடவடிக்கை. ஆனால் அதே எண் அடுத்தவரைத் தொடர்பு கொள்ள முடியாமல் போவது பொதுப் பயன், மேலும் உங்கள் வழக்கிலும் அந்த எண் ஆவணமாகிறது.
Exchange அல்லது platform பக்கம்
பணம் ஒரு exchange கணக்குக்குச் சென்றிருந்தால், அந்த exchange-ன் support-ல் ticket திறந்து இவற்றைக் கொடுங்கள்: transaction hash (TxID), பெறுநர் முகவரி, network, நேரம், தொகை, உங்கள் கணக்கு விவரம், மற்றும் 1930 / NCRP புகார் எண்.
எதிர்பார்ப்பை இங்கே சரியாக வைக்க வேண்டும். ஒரு தனிநபரின் கோரிக்கையால் exchange இன்னொருவரின் கணக்கை முடக்காது, KYC விவரங்களையும் உங்களுக்குத் தராது — அது சட்ட அமலாக்க அமைப்பின் முறையான கோரிக்கை வழியாகத்தான் நடக்கும். உங்கள் ticket செய்யும் வேலை வேறு: காவல்துறை கேட்கும்போது exchange-ன் பக்கத்தில் ஏற்கெனவே ஒரு பதிவு இருக்கும், சில நேரங்களில் அந்தக் கணக்கு மீது உள் கண்காணிப்பும் தொடங்கும்.
Chain-ல் எவ்வளவு தூரம் பார்க்க முடியும்
Block explorer-ல் உங்கள் பணம் எந்த முகவரிக்குச் சென்றது, அங்கிருந்து எங்கே நகர்ந்தது, ஏதாவது exchange-ன் முகவரிக்குள் நுழைந்ததா என்பதை யார் வேண்டுமானாலும் பார்க்கலாம். பார்க்க முடியாதது ஒன்றே ஒன்று — அந்த முகவரிக்குப் பின்னால் இருப்பவர் யார். அந்த இணைப்பு KYC பதிவுகளில் மட்டுமே இருக்கிறது, அவை சட்டப்பூர்வக் கோரிக்கைக்கு மட்டுமே திறக்கும்.
Stablecoin வழங்குநர்களும் (உதாரணமாக USDT-ன் Tether) முகவரிகளை முடக்கும் திறன் கொண்டவர்கள்; ஆயிரக்கணக்கான முகவரிகள் இதுவரை blacklist செய்யப்பட்டுள்ளன. ஆனால் அது அமலாக்க அமைப்புகளின் கோரிக்கை, தடைப் பட்டியல் பொருத்தம், அல்லது வழங்குநரின் சொந்த ஆபத்து கண்காணிப்பு வழியாகத்தான் நடக்கிறது — பாதிக்கப்பட்ட ஒரு தனிநபர் நேரடியாக "இந்த முகவரியை முடக்குங்கள்" எனக் கோர முடியாது. எனவே chain-ல் நீங்கள் சேகரிக்கும் தகவலின் மதிப்பு, அது காவல்துறைக்குக் கொடுக்கும் ஆவணம் என்பதில்தான் உள்ளது.
சேகரித்து வைக்க வேண்டிய ஆதாரங்கள்
- ஒவ்வொரு transaction hash (TxID), பெறுநர் முகவரி, network பெயர்
- வங்கிப் பரிவர்த்தனைகளுக்கு UTR / UPI reference எண், கணக்கு statement PDF
- chat, email, call பதிவுகள் — உரையாடலை அழிக்காதீர்கள், export செய்து தனியாகச் சேமியுங்கள்
- மோசடி website-ன் முழு URL, app-ஐ எங்கிருந்து நிறுவினீர்கள் என்ற விவரம்
- நேரம் தெரியும்படி எடுக்கப்பட்ட screenshots
- ஒரு எளிய காலவரிசை: எந்த நாளில் தொடர்பு, எந்த நாளில் எவ்வளவு அனுப்பியது
இப்போது செய்யக் கூடாதவை
மேலும் ஒரு ரூபாய் அனுப்ப வேண்டாம். "tax கட்டினால் தொகை விடுவிக்கப்படும்", "unlock fee", "commission" — இவை அனைத்தும் அதே மோசடியின் அடுத்த கட்டம். புகார் பதிவான பிறகு "உங்கள் பணத்தை மீட்டுத் தருகிறோம்" என வரும் செய்திகளும் அப்படியே; இது ஏன் கிட்டத்தட்ட எப்போதும் இரண்டாவது மோசடி என்பதை crypto மோசடிக்குப் பிறகு வரும் fund recovery சேவை விளக்குகிறது.
Seed phrase-ஐ யாரிடமும் கொடுக்க வேண்டாம் — "மீட்பு நிபுணர்" என்று தன்னை அறிமுகப்படுத்துபவர்கள் உட்பட. உங்கள் private key அல்லது seed phrase வெளியே சென்றிருக்கக்கூடும் என்ற சந்தேகம் இருந்தால், புகார் பதிவுக்கு முன்பே மீதமுள்ள சொத்தை நகர்த்துவதுதான் முதல் வேலை; அதன் வரிசை wallet அல்லது account திருடப்பட்ட சந்தேகத்தில் முதல் 30 நிமிட நடவடிக்கை பக்கத்தில் உள்ளது.
நிஜமான எதிர்பார்ப்பு
நேர்மையாகச் சொல்ல வேண்டுமானால்: பணம் ஒரு self-custody wallet-க்குச் சென்று உடனே வேறு coin-ஆகவோ வேறு chain-க்கோ மாற்றப்பட்டால், மீட்பு வாய்ப்பு மிகக் குறைவு. மீட்பு நடந்த வழக்குகள் பெரும்பாலும் பணம் ஒரு வங்கிக் கணக்கிலோ exchange கணக்கிலோ நின்றுகொண்டிருந்தபோது, புகார் விரைவாகச் சென்று அந்தக் கணக்கு முடக்கப்பட்டவை.
அதனால் புகார் அளிப்பது வீண் அல்ல. ஒரே கணக்கு மீது பல புகார்கள் சேரும்போதுதான் அவை ஒரு வழக்காகத் தொகுக்கப்படுகின்றன; உங்கள் பதிவு உங்களுக்கு உதவாவிட்டாலும் அடுத்தவருக்கு உதவக்கூடும். பதிவு செய்யுங்கள், புகார் எண்ணைச் சேமியுங்கள், ஆதாரங்களை ஒரு folder-ல் வைத்துவிட்டு — அடுத்து யாருக்கும் ஒரு ரூபாயும் அனுப்பாதீர்கள்.